
¿Alguna vez has pensado que tu negocio podría crecer más rápido si tuvieras acceso a mayores recursos financieros? Financiamiento para emprendedores: cómo conseguir recursos sin poner en riesgo tu negocio.
Quizás necesitas comprar maquinaria, aumentar tu inventario, contratar personal o abrir una nueva sucursal. Tienes una oportunidad de crecimiento, pero hay un obstáculo: no cuentas con suficiente dinero para aprovecharla.
Esta situación es más común de lo que imaginas. Muchos emprendedores tienen buenas ideas, productos competitivos y oportunidades comerciales, pero enfrentan dificultades para conseguir los recursos necesarios para desarrollar sus negocios.
Sin embargo, existe algo que debes comprender desde el principio: conseguir financiamiento no garantiza el crecimiento de tu empresa. Lo importante es saber cómo utilizarlo y asegurarte de que tu negocio pueda sostenerlo.
Un préstamo puede convertirse en una herramienta para crecer, pero también en una obligación que comprometa tu liquidez. De la misma manera, incorporar un inversionista puede ayudarte a expandirte, aunque implique compartir las decisiones y los beneficios futuros.
Por eso, antes de buscar financiamiento, necesitas comprender qué alternativas existen, cuánto cuestan y cuáles son sus implicaciones financieras.
¿Qué es el financiamiento empresarial y porqué es importante?
El financiamiento empresarial consiste en obtener o utilizar recursos económicos para desarrollas actividades de una empresa, realizar inversiones o cubrir necesidades operativas.
En términos sencillos, es el dinero que permite poner en marcha, mantener o hacer crecer un negocio.
Imagina que tu empresa es un vehículo que quieres llevar hacia un destino. El financiamiento representa el combustible que necesitas para avanzar. Pero tener más combustible no significa necesariamente que llegarás más rápido: también necesitas conocer la ruta, controlar el consumo y asegurarte de que el vehículo esté en buenas condiciones.
Lo mismo sucede con las finanzas de tu emprendimiento.
Puedes disponer de recursos adicionales, pero si no tienes una planificación adecuada, podrías terminar utilizando ese dinero para cubrir problemas operativos que requieren soluciones diferentes.
El financiamiento puede ayudarte a:
- Iniciar operaciones: adquirir equipo, mobiliario, inventario y otros recursos necesarios para comenzar.
- Financiar el capital de trabajo: disponer de efectivo para sostener las operaciones mientras se recupera el dinero de las ventas.
- Expandir el negocio: abrir nuevos puntos de venta, aumentar la capacidad productiva o ingresar a nuevos mercados.
- Invertir en tecnología e innovación: mejorar procesos, productividad y competitividad.
- Responder a necesidades temporales de liquidez: cubrir desfases entre cobros y pagos, siempre que exista capacidad de recuperación.
La pregunta fundamental no es solamente cuánto dinero necesitas, sino para qué lo necesitas y cómo contribuirá a generar resultados.
Fuentes de financiamiento para emprendedores: ¿Qué opciones tienes?
No todos los negocios necesitan el mismo tipo de financiamiento.
Una empresa que está comenzando tiene necesidades diferentes a otra que lleva varios años operando. Por eso, conocer las distintas fuentes disponibles te permitirá seleccionar la alternativa más adecuada para tu situación.
Las fuentes de financiamiento pueden clasificarse en dos grandes grupos: internas y externas.
1.- Fuentes internas de financiamiento
Son los recursos que provienen del propio emprendedor o de las operaciones del negocio.
- Ahorros personales:
Consiste en utilizar dinero propio para iniciar o desarrollar una actividad empresarial. Su principal ventaja es que no genera obligaciones con terceros ni requiere compartir la propiedad del negocio.
Sin embargo, debes considerar que utilizar todos tus ahorros puede comprometer tu estabilidad financiera personal. Además ese dinero tiene un costo de oportunidad: podrás haberlo destinado a otra inversión.
- Reinversión de utilidades
Ocurre cuando decides utilizar las ganancias generadas por tu empresa para financiar nuevas inversiones, en lugar de distribuirlas entre los propietarios.
Por ejemplo, si tu negocio obtiene Q.30,00 de utilidades y decides reinvertir Q.20,000 para comprar equipo, estarás utilizando una fuente interna de financiamiento.
Es importante recordad que las utilidades contables no siempre equivalen a efectivo disponible. Antes de reinvertir, verifica que tu empresa tenga suficiente liquidez para cumplir sus obligaciones. La reinversión permite fortalecer el patrimonio y reducir la dependencia del endeudamiento.
2.- Fuentes externas de financiamiento
Son los recursos que provienen de personas, instituciones financieras, inversionistas u organizaciones ajenas al negocio.
Entre las principales alternativas encontramos:
- Préstamos de familiares y amigos:
Pueden representar una opción accesible durante las primeras etapas del emprendimiento. Aunque las condiciones suelen ser más flexibles, es recomendable formalizar los acuerdos, estableciendo montos, plazos, intereses y condiciones de devolución.
- Créditos bancarios y líneas de crédito
Los bancos y otras instituciones financieras ofrecen préstamos para capital de trabajo, compra activos y expansión empresarial.
Generalmente, evalúan la capacidad de pago, los ingresos, el historial crediticio y las garantías disponibles. Un préstamo tradicional puede ser adecuado para financiar una inversión específica, mientras que una línea de crédito puede utilizarse para necesidades recurrentes de corto plazo.
- Microfinancieras y cooperativas
Estas instituciones pueden facilitar el acceso a financiamiento a pequeños empresarios que no cumplen todos los requisitos de la banca tradicional.
Si embargo, es indispensable comparar las tasas de interés, comisiones y condiciones de pago, porque el costo puede variar significativamente.
- Capital semilla
Son recursos destinados a apoyar emprendimientos en sus primeras etapas. Pueden provenir de programas públicos, organizaciones privadas, concursos o iniciativas de desarrollo empresarial.
Dependiendo del programa, los fondos pueden ser reembolsables o no reembolsables y estar sujetos a requisitos, metas y condiciones específicias.
- Inversionistas ángeles
Son personas que aportan capital a negocios con potencial de crecimiento, generalmente a cambio de una participación en la propiedad.
Además de recursos financieros, pueden aportar experiencia, contactos y acompañamiento estratégico.
- Capital de riesgo
Es una alternativa orientada principalmente a empresas innovadoras con alto potencial de expansión.
Los inversionistas aportan recursos esperando obtener rendimiento futuros mediante el crecimiento de valor de la empresa.
- Financiamiento colectivo o crowdfunding
Permite reunir aportes de numerosas personas, generalmente mediante plataformas digitales.
Según la modalidad, puede funcionar mediante donaciones, recompensan, préstamos o participación en el capital.
Comparación de las principales fuentes de financiamiento para emprendedores
| Fuente | Principal ventaja | Aspecto que debes evaluar |
|---|---|---|
| Ahorros personales | Independencia financiera | Riesgo para tus finanzas personales |
| Reinversión de utilidades | Fortalece el patrimonio | Disponibilidad de efectivo |
| Préstamos bancarios | Acceso a mayores recursos | Intereses, cuotas y garantías |
| Microcréditos | Acceso para pequeños negocios | Costo total del crédito |
| Capital semilla | Apoyo para iniciar o innovar | Requisitos y condiciones |
| Inversionistas | Capital y experiencia | Participación y control del negocio |
| Crowdfunding | Diversificación de aportantes | Comisiones y compromisos adquiridos |
No existe una fuente de financiamiento que se la mejor para todos los negocios.
La mejor alternativa será aquella que corresponda a tus necesidades, tenga un costos razonable y sea compatible con la capacidad financiera de tu empresa.
El costo del financiamiento: el dinero también tiene un precio
Uno de los errores más frecuentes entre los emprendedores es concentrarse únicamente en conseguir los recursos, sin analizar cuánto costará utilizarlos.
Cuando solicitas un préstamo, normalmente debes pagar intereses y posiblemente comisiones, seguros y otros gastos asociados.
Pero cuando utilizas recursos propios o incorporas inversionistas, también existe un costos financiero.
A este concepto lo conocemos como costo de capital.
El costo de capital representa el rendimiento que requieren quienes aportan recursos a una empresa, considerando el riesgo que asumen.
Costo de la deuda
Es el costo asociado al dinero obteniendo mediante préstamos u otras obligaciones financieras.
Por ejemplo, imagina que solicitas un préstamo de Q50,000 con una tasa de interés anual del 18%. Si calculamos los intereses sobre el monto completo durante un año:
Q50,000 x 18% = Q9,000
Esto significa que pagarías Q9,000 de intereses durante ese año bajo un esquema de interés simple, sin amortizaciones de capital ni cargos adicionales.
En un préstamo con cuotas periódicas y saldo decreciente, los intereses efectivos dependerán del calendario de amortización.
Por eso, antes de contratar un crédito, debes solicitar y revisar el plan de pagos completo.
Costo de capital propio
Aunque utilices dinero propio, esos recursos también tienen un costo.
Supongamos que dispones de Q40,000 y decides invertirlos en tu emprendimiento. al hacerlo, renuncias a la posibilidad de utilizar ese dinero en otra alternativa de inversión.
Ese rendimiento que dejas de obtener representa un costo de oportunidad. Lo mismo sucede cuando incorporas inversionistas: aunque no exista una cuota mensual obligatoria, ellos esperan recibir beneficios por el capital aportado y el riesgo asumido.
No pagar intereses no significa que el financiamiento sea gratuito.
¿Qué sucede cuando combinas recursos propios y préstamos?
Muchas empresas financian sus operaciones mediante una combinación de capital propio y deuda. Para analizar el costo conjunto de estas fuentes se utiliza el Costo Promedio Ponderado de Capital (WAAC, por sus siglas en inglés).
Este indicador considera cuánto representa cada fuente dentro del financiamiento total y cuál es su costo.
Veamos un ejemplo simplificado.
Una empresa necesita Q100,000 para financiar un proyecto y decide utilizar:
| Fuente | Monto | Participación | Costo anual |
|---|---|---|---|
| Capital propio | Q60,000 | 60% | 15% |
| Préstamo bancario | Q40,000 | 40% | 12% |
| Total | Q100,000 | 100% |
Los ejemplos utilizan quetzales (Q) como moneda de referencia. Los conceptos y cálculos pueden aplicarse en cualquier país utilizando su moneda local.
Para facilitar la explicación, calcularemos el costo promedio antes de considerar efectos fiscales.
Costo promedio = (60% × 15%) + (40% × 12%)
Costo promedio = 9% + 4.8% = 13.8%
Esto significa que el costo promedio de los recursos utilizados es del 13.8% anual.
En un cálculo formal del WACC, el costo de la deuda se ajusta por el beneficio fiscal aplicable cuando corresponde. También deben considerarse los valores y costos pertinentes de cada fuente de capital.
¿Por qué es importante conocer este indicador?
Porque permite establecer una referencia para evaluar inversiones y determinar si los rendimientos esperados compensan el costo de los recursos utilizados. Si un proyecto tiene un rendimiento esperado inferior al costo de capital que corresponde a su riesgo, podría no generar suficiente valor económico.
Sin embargo, recuerda que el WACC no sustituye el análisis del flujo de caja, la capacidad de pago ni la evaluación de riesgos.
Caso práctico: ¿conviene solicitar un préstamo para hacer crecer tu negocio?
Imagina que tienes una pequeña empresa de comercialización de productos y recibes una oportunidad para ampliar tus ventas. Para aprovecharla, necesitas invertir Q60,000 en inventario adicional. Actualmente dispones de Q20,000 que puedes utilizar sin comprometer tus operaciones. Por lo tanto, necesitas financiar los Q40,000 restantes.
Una institución financiera te ofrece un préstamo bajo las siguientes condiciones:
| Concepto | Condición |
|---|---|
| Monto solicitado | Q40,000 |
| Tasa de interés anual | 18% |
| Plazo | 24 meses |
| Sistema de pago | Cuotas mensuales fijas |
| Cuota aproximada | Q1,997 |
| Total estimado de intereses | Q7,927 |
Ejemplo ilustrativo con tasa nominal anual del 18%, pagos mensuales y sin comisiones ni seguros adicionales.
Ahora supongamos que la nueva inversión permitirá generar Q3,000 mensuales adicionales de flujo operativo disponible para atender el financiamiento.
La evaluación inicial sería:
- Flujo mensual adicional: Q3,000.
- Cuota mensual del préstamo: Q1,997.
- Efectivo restante después de la cuota: aproximadamente Q1,003.
En principio, el negocio tendría capacidad para cubrir la obligación.
Pero antes de tomar una decisión debes profundizar el análisis.
¿Qué sucedería si las ventas fueran menores a las esperadas? ¿Cuánto tiempo tardaría el inventario en convertirse en efectivo? ¿Qué otras obligaciones financieras tiene actualmente la empresa?
Evalúa un escenario menos favorable
Supongamos que el flujo mensual adicional resulta ser solamente de Q1,500.
En ese caso:
Q1,500 − Q1,997 = −Q497
El proyecto presentaría un déficit mensual de aproximadamente Q497 para cubrir la cuota. Aunque el negocio pudiera generar utilidades contables, el efectivo adicional sería insuficiente para atender el préstamo sin recurrir a otros recursos.
Esta diferencia demuestra por qué la capacidad de pago debe analizarse a partir del flujo de caja y no solamente de las ventas o utilidades esperadas.
Antes de endeudarte, debes conocer cuánto efectivo puede generar realmente la inversión y en qué momento estará disponible.
El financiamiento y su relación con el capital de trabajo
Uno de los usos más frecuentes del financiamiento empresarial es cubrir necesidades de capital de trabajo.
El capital de trabajo neto se calcula como:
Capital de trabajo neto = Activo corriente − Pasivo corriente
Este indicador permite analizar los recursos corrientes disponibles frente a las obligaciones de corto plazo. Sin embargo, también es necesario comprender cómo se mueve el dinero durante las operaciones.
Imagina que compras inventario a tus proveedores, vendes los productos a crédito y debes esperar a que tus clientes paguen. Durante ese período, tu empresa necesita recursos para continuar funcionando.
Aquí entra en juego el ciclo de conversión del efectivo:
Ciclo de conversión del efectivo = Días de inventario + Días de cobro − Días de pago
Cuanto más tiempo tarde el dinero en regresar a tu caja, mayores podrían ser tus necesidades de financiamiento operativo.
Por ejemplo, si mantienes inventarios durante 40 días, cobras a tus clientes en 30 días y pagas a tus proveedores en 20 días:
40 + 30 − 20 = 50 días
Tu negocio necesita financiar aproximadamente 50 días de su ciclo operativo.
Esto permite comprender una situación frecuente:
Una empresa puede aumentar sus ventas y, al mismo tiempo, enfrentar problemas de liquidez. Por eso, antes de solicitar un crédito para capital de trabajo, revisa también tus políticas de inventarios, cobros y pagos. En ocasiones, mejorar la administración de estos recursos puede reducir la necesidad de financiamiento externo.
Complementa tu lectura con el artículo Capital de trabajo: como gestionarlo en tu empresa
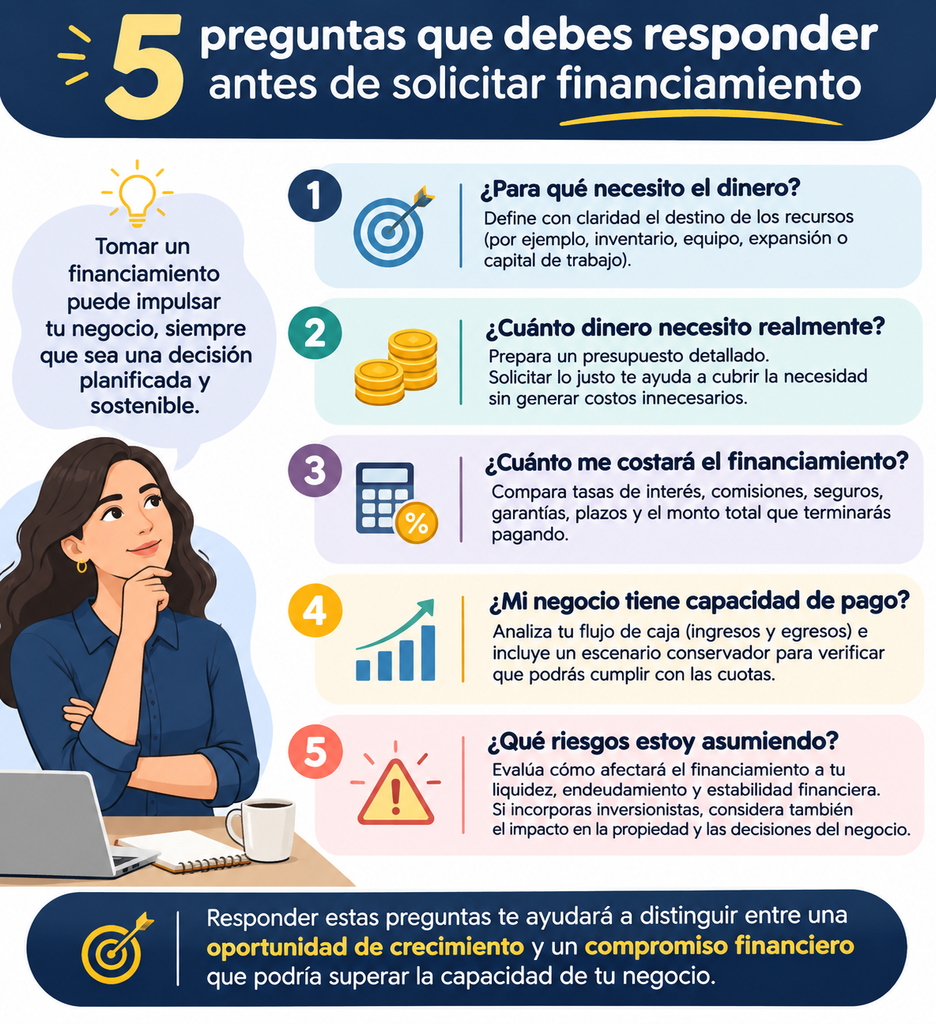
Cinco preguntas que debes responder antes de solicitar financiamiento
Antes de comprometer financieramente a tu empresa, realiza este ejercicio:
1. ¿Para qué necesito el dinero?
- Define claramente el destino de los recursos.
- No es lo mismo financiar inventarios que comprar maquinaria o cubrir pérdidas recurrentes.
- Cada necesidad requiere evaluar un instrumento y un plazo adecuados.
2. ¿Cuánto dinero necesito realmente?
- Prepara un presupuesto detallado.
- Solicitar menos recursos de los necesarios puede dejar un proyecto inconcluso. Solicitar más puede generar costos financieros innecesarios.
3. ¿Cuánto me costará el financiamiento?
- Compara intereses, comisiones, seguros, garantías, plazos y el monto total que terminarás pagando.
- No evalúes una propuesta únicamente por el valor de la cuota mensual.
4. ¿Mi negocio tiene capacidad de pago?
- Construye una proyección de flujo de caja que incluya ingresos, egresos operativos, impuestos, inversiones y obligaciones financieras.
- Analiza un escenario conservador para identificar qué sucedería si los resultados fueran menores a los esperados.
5. ¿Qué riesgos estoy asumiendo?
- Considera cómo afectaría el financiamiento a tu liquidez, endeudamiento y estabilidad financiera.
- Si incorporas inversionistas, evalúa también las implicaciones de compartir la propiedad, los beneficios y las decisiones empresariales.
- Responder estas preguntas te ayudará a distinguir entre una oportunidad de crecimiento y un compromiso financiero que podría superar la capacidad de tu negocio.
¿Cómo elegir el financiamiento adecuado para tu negocio?
Una vez que has identificado cuánto dinero necesitas, para qué lo utilizarás y cuál es tu capacidad de pago, llega el momento de evaluar las alternativas disponibles.
Recuerda que no todas las fuentes de financiamiento son adecuadas para todos los negocios. La mejor decisión será aquella que responda a tus necesidades sin comprometer tu estabilidad financiera.
La elección depende de la etapa en que se encuentra tu empresa, el destino de los recursos y la capacidad que tengas para asumir compromisos financieros.
Por ejemplo, un emprendimiento que está comenzando puede necesitar capital semilla o aportaciones de sus propietarios, mientras que una empresa consolidada podría recurrir a préstamos bancarios para financiar su expansión.
Veamos algunas alternativas:
| Necesidad empresarial | Alternativa de financiamiento |
|---|---|
| Iniciar un emprendimiento | Ahorros personales, capital semilla o inversionistas |
| Comprar inventario | Crédito de proveedores o líneas de crédito |
| Adquirir maquinaria y equipo | Préstamos de mediano o largo plazo |
| Expandir operaciones | Reinversión de utilidades, préstamos o inversionistas |
| Desarrollar productos innovadores | Capital de riesgo, capital semilla o crowdfunding |
| Cubrir desfases temporales de efectivo | Líneas de crédito de corto plazo |
Estas alternativas son orientativas. Su conveniencia dependerá de las condiciones específicas de cada negocio.
La clave está en hacer coincidir el tipo de financiamiento con el propósito de la inversión y el tiempo que necesitarás para recuperar los recursos.
Por ejemplo, si compras maquinaria que utilizarás durante cinco años, financiarla mediante un préstamo que debas pagar en tres meses podría generar una presión innecesaria sobre tu flujo de caja.
En cambio, si necesitas adquirir inventario que venderás y cobrarás en 30 días, una línea de crédito de corto plazo podría resultar más adecuada.
Antes de decidir, compara las condiciones disponibles y analiza cómo afectará cada alternativa a tu liquidez, rentabilidad y nivel de endeudamiento.
Recuerda que no se trata de elegir el financiamiento más fácil de conseguir, sino el que mejor se adapte a la realidad financiera de tu empresa.
Errores que debes evitar al financiar tu emprendimiento
Conseguir recursos puede generar entusiasmo, especialmente cuando tienes planes de crecimiento. Sin embargo, existen errores que pueden transformar una buena oportunidad en un problema financiero.
- Financiar pérdidas recurrentes sin corregir sus causas. Si tu negocio pierde dinero constantemente, un préstamo podría postergar el problema y aumentar tus obligaciones.
- Utilizar financiamiento de corto plazo para inversiones de recuperación prolongada. Esto puede generar presión sobre el flujo de caja antes de que la inversión produzca suficientes recursos.
- Confundir ventas con capacidad de pago. Vender más no significa necesariamente disponer de más efectivo.
- No comparar alternativas. Dos préstamos por el mismo monto pueden tener costos totales muy diferentes.
- Comprometer toda la liquidez disponible. Un negocio necesita mantener recursos para responder a sus operaciones y contingencias.
- No evaluar los riesgos. Toda decisión de financiamiento debe considerar escenarios menos favorables y su efecto sobre la estabilidad empresarial.
Evitar estos errores requiere planificación, información financiera confiable y disciplina en la administración de los recursos.
Conclusión: financiar tu negocio también es una decisión estratégica
Emprender implica tomar decisiones constantemente. Algunas están relacionadas con las ventas, los clientes o los productos. Otras determinan la estabilidad financiera y las posibilidades de crecimiento de tu empresa.
El financiamiento es una de esas decisiones.
No se trata simplemente de conseguir dinero para poner en marcha una idea o aprovechar una oportunidad. Se trata de identificar qué recursos necesitas, seleccionar la fuente adecuada, comprender su costo y determinar si podrás cumplir los compromisos adquiridos.
Un préstamo puede ayudarte a crecer, pero también puede comprometer tu liquidez. Un inversionista puede aportar recursos y experiencia, pero también implica compartir parte de tu empresa. Incluso utilizar tus propios ahorros requiere evaluar el riesgo y el costo de oportunidad.
Por eso, antes de buscar financiamiento, fortalece tu capacidad para interpretar la información financiera de tu negocio.
Conoce tus costos, analiza tu flujo de caja, evalúa tu rentabilidad y construye escenarios que te permitan anticipar las consecuencias de tus decisiones.
Recuerda: el mejor financiamiento no es el que te permite conseguir más dinero, sino el que te ayuda a generar valor sin comprometer la estabilidad de tu empresa.
Ahora te toca tomar decisiones
Te invito a reflexionar:
- ¿Tu negocio necesita financiamiento o necesita administrar mejor los recursos que ya tiene?
- ¿Conoces el costo real de las fuentes de financiamiento que estás considerando?
- ¿Podrías cumplir tus obligaciones financieras si tus ventas disminuyeran?
- ¿La inversión que deseas realizar generará suficientes beneficios para justificar su costo?
No necesitas ser especialista en finanzas para responder estas preguntas. Necesitas información, análisis y disposición para tomar decisiones fundamentadas.
Porque gestionar adecuadamente las finanzas de tu negocio no consiste únicamente en saber cuánto dinero tienes, sino en comprender cómo utilizarlo para construir una empresa rentable, sostenible y preparada para crecer.