
Finanzas para líderes: los números que todo gerente debe dominar. Aprende a interpretar los indicadores financieros de tu empresa y transforma los números en decisiones que impulsen su rentabilidad, liquidez y crecimiento.
¿Alguna vez te has preguntado cómo es posible que una empresa venda más, pero gane menos?
¿O que presente utilidades en sus estados financieros y, aun así, no tenga suficiente dinero para pagar sus obligaciones?
Estas situaciones son más comunes de lo que parecen y nos recuerdan una realidad empresarial: tener buenos resultados comerciales no siempre significa tener una buena salud financiera.
Como empresario, gerente o líder de un equipo, seguramente debes tomar decisiones relacionadas con ventas, costos, inversiones, contrataciones y crecimiento. Pero ¿Qué tan frecuenta utilizas la información financiera para respaldar esas decisiones?
No necesitas convertirte en un contador ni dominar formular complejas. Lo que necesitas es comprender qué te dicen los números, reconocer las señales de alerta y saber cómo utilizarlos para gestionar mejor tu empresa.
Porque liderar un negocios también significa comprender sus finanzas.
¿Por qué todo líder necesita comprender la finanzas de su empresa?
Imagina que estás conduciendo un automóvil. No necesitas ser mecánico para manejarlo, pero sí debes comprender qué significa la velocidad, cuánto combustible tienes disponible y qué hacer cuando se enciende una luz de advertencia.
Con las finanzas empresariales sucede exactamente lo mismo.
Los estados financieros y los indicadores son el tablero que permite conocer cómo está funcionando tu negocio.
Si solamente observas las ventas, es como conducir mirando únicamente el velocímetro. Puedes estar avanzando rápidamente, pero sin darte cuenta de que estás consumiendo demasiado combustible o de que el motor está sobrecalentándose.
En una empresa, esas señales pueden representar márgenes de utilidad que disminuyen, costos que crecen demasiado rápido, clientes que no pagan a tiempo o deudas que comprometen la liquidez.
Por eso, el liderazgo financiero no consiste solamente en conocer cuánto vende la empresa, sino en comprender cuánto gana, cuánto efectivo genera y qué recursos necesita para seguir operando.
Para desarrollar esa capacidad, debemos comenzar por los números que cuentan la verdadera historia del negocio.
1. Los números cuentan la verdades historia de tu negocio
Cuando revisas la información financiera de tu empresa, existen seis conceptos que debes comprender:
- Ingresos: representan el valor de las ventas de productos o servicios.
- Costos: son los recursos utilizados para producir o adquirir lo que vendes.
- Gastos: corresponden a los recursos necesarios para administrar y operar la empresa.
- Utilidad: es el resultado que queda después de descontar los costos, gastos y demás partidas correspondientes.
- Margen de utilidad: expresa qué porcentaje de las ventas se convierte en utilidad.
- Flujo de efectivo: muestra el movimiento real del dinero que entra y sale del negocio.
Aunque estos conceptos están relacionados, cada uno responde a una pregunta diferente.
Veamos un ejemplo práctico:
Imagina a una cafetería «Café Volcán» que presenta los siguientes resultados mensuales:
| Concepto | Valor Q. |
| Ventas | 120,000.00 |
| Costo de Ventas | 48,000.00 |
| Utilidad Bruta | 75,000.00 |
| Gastos Operativos | 48,000.00 |
| Utilidad Operativa | 24,000.00 |
| Gastos Financieros | 2,000.00 |
| Utilidad antes de impuestos | 22,000.00 |
| ISR (25%) | 5,500.00 |
| Utilidad neta | 16,500.00 |
Ejemplo simplificado de una empresa ficticia. El ISR se calcula con una tasa ilustrativa del 25% sobre la utilidad antes de impuestos, bajo el supuesto de que esta coincide con la renta imponible correspondiente.
A primera vista, podríamos decir que la cafetería tiene ventas por Q.120,000.00 sin embargo, ese dato por sí solo no explica su desempeño.
Después de cubrir los costos, gastos, intereses e impuestos considerados en el ejemplo, la empresa obtiene Q.16,500.00 de utilidad neta.
Estos significa que por cada Q.100 vendidos, aproximadamente Q.13.75 se convierten en utilidad neta.
- Resultado: la empresa presenta un margen neto de 13.75%
- Interpretación: de cada Q.100 vendidos, Q.86.25 se destinan a cubrir costos, gastos, intereses e impuestos.
- Implicación: cualquier incremento significativo en los costos o gastos puede reducir considerablemente la rentabilidad.
- Decisión: revisar periódicamente la estructura de costos, la política de precios y los gastos operativos.
- Este ejemplo demuestra por qué un líder debe analizar algo más que las ventas.
2. Rentabilidad empresarial: vender más no siempre significa ganar más.
Uno de los errores más frecuentes en la gestión empresarial es utilizar el crecimiento de las ventas como principal indicador de éxito.
Las ventas son importantes, pero no necesariamente representan una mayor rentabilidad.
Una empresa puede incrementar sus ingresos mediante descuentos, promociones o expansión comercial y terminar obteniendo menos utilidades si sus costos crecen más rápido.
¿Qué indicadores de rentabilidad debes conocer?
- Margen bruto: Mide qué porcentaje de las ventas queda después de cubrir el costo de los productos o servicios vendidos.
- Margen bruto = (Utilidad bruta / Ventas) × 100
- Margen operativo: Mide la rentabilidad generada por las operaciones principales de la empresa, antes de intereses e impuestos.
- Margen operativo = (Utilidad operativa / Ventas) × 100
- Margen neto: Indica qué porcentaje de las ventas se convierte finalmente en utilidad.
- Margen neto = (Utilidad neta / Ventas) × 100
Estos indicadores permiten comparar el desempeño entre períodos, productos, servicios y unidades de negocio.
Ejemplo: ¿qué línea de negocio genera mayor valor?
Imagina que Soluciones Atitlán, una empresa ficticia de tecnología, comercializa equipos y presta servicios de instalación y mantenimiento.
| Línea de negocio | Ventas | Costos variables directos | Margen de contribución |
|---|---|---|---|
| Equipos | Q250,000 | Q200,000 | Q50,000 |
| Instalación | Q120,000 | Q60,000 | Q60,000 |
| Mantenimiento | Q80,000 | Q36,000 | Q44,000 |
| Total | Q450,000 | Q296,000 | Q154,000 |
La línea de equipos genera las mayores ventas. Sin embargo, su margen de contribución es del 20%, mientras que instalación alcanza el 50% y mantenimiento el 55%. Esto cambia completamente la perspectiva gerencial. Aunque equipos representa más de la mitad de las ventas, aporta aproximadamente una tercera parte del margen de contribución total.
¿Significa que debemos eliminar esa línea?
No necesariamente. Si la empresa tiene gastos fijos de Q130,000 mensuales, su utilidad operativa actual es de Q24,000. Si elimina la línea de equipos y mantiene los mismos gastos fijos, perdería Q50,000 de contribución y pasaría a una pérdida operativa de Q26,000.
La decisión correcta no es eliminar automáticamente lo que tiene menor margen, sino evaluar cuánto contribuye cada actividad a cubrir los costos fijos y generar utilidad.
Antes de tomar una decisión, analiza si puedes mejorar precios, negociar con proveedores, reducir desperdicios o fortalecer las líneas con mejores márgenes.
3. Liquidez empresarial: tener utilidades no significa tener efectivo
Una de las lecciones más importantes de las finanzas empresariales es comprender que rentabilidad y liquidez no son lo mismo.
La rentabilidad muestra la capacidad de generar utilidades.
La liquidez representa la capacidad de cumplir oportunamente con las obligaciones financieras.
Una empresa puede ser rentable y enfrentar problemas de liquidez si sus clientes tardan demasiado en pagar, mantiene inventarios excesivos o debe cancelar obligaciones antes de recuperar el dinero de sus ventas.
Ejemplo: una empresa rentable que se queda sin efectivo
Imagina una ferretería que inicia el mes con Q60,000 en efectivo y obtiene una utilidad de Q30,000.
Sin embargo, durante ese período ocurren los siguientes movimientos:
| Movimiento | Efecto en el efectivo |
|---|---|
| Efectivo inicial | Q60,000 |
| Utilidad del período | +Q30,000 |
| Incremento de cuentas por cobrar | −Q50,000 |
| Incremento de inventarios | −Q20,000 |
| Incremento de cuentas por pagar | +Q12,000 |
| Compra de equipo | −Q15,000 |
| Pago de capital de préstamo | −Q10,000 |
| Efectivo final | Q7,000 |
Conciliación simplificada de utilidad a efectivo, suponiendo que no existen otras partidas de ajuste.
La empresa obtuvo utilidades, pero terminó con solamente Q7,000 disponibles. Si debe pagar Q35,000 de planilla durante el siguiente mes, enfrenta un riesgo importante de liquidez.
¿Qué debería hacer su gerente?
Primero, revisar las cuentas por cobrar y establecer prioridades de recuperación. Después, analizar las compras de inventario, negociar plazos de pago y construir una proyección de flujo de caja.
La solución no necesariamente consiste en solicitar un préstamo. En muchos casos, mejorar la administración del capital de trabajo permite recuperar efectivo que ya se encuentra comprometido en las operaciones.
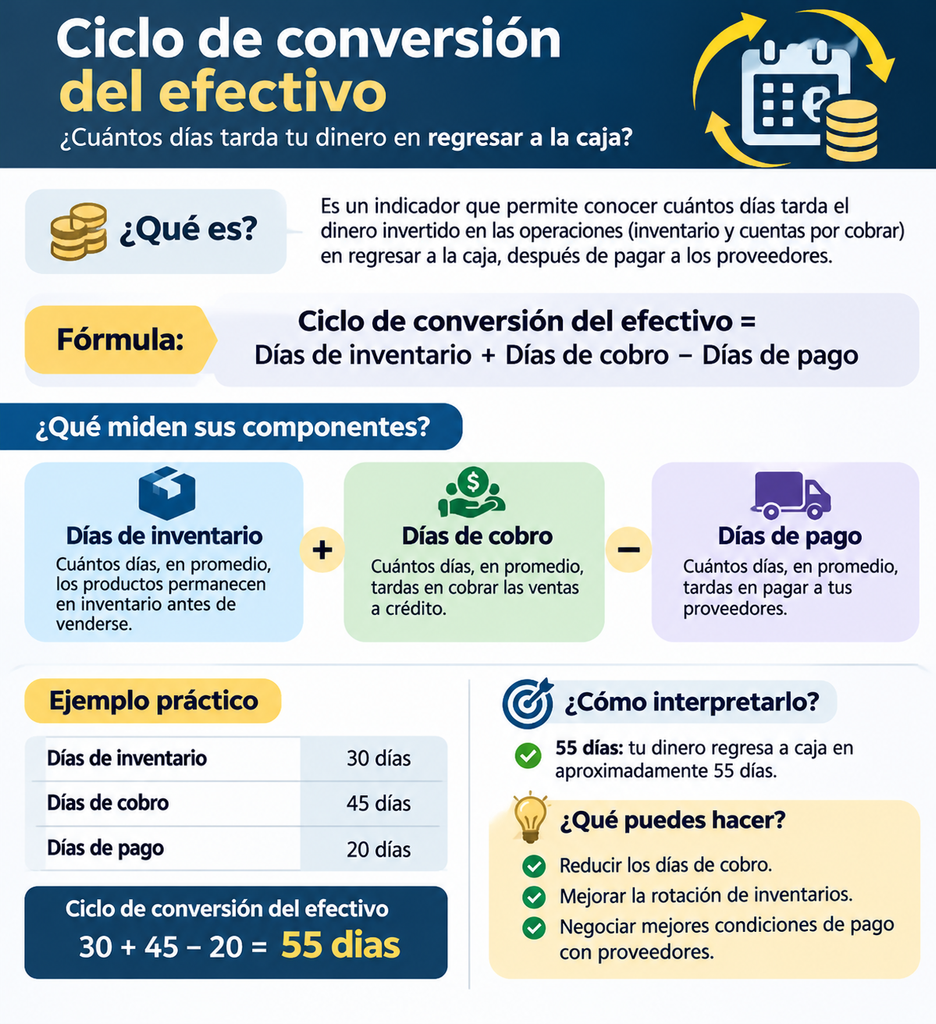
El ciclo de conversión del efectivo
Este indicador permite conocer cuántos días tarda el dinero invertido en las operaciones en regresar a la caja.
Ciclo de conversión del efectivo = Días de inventario + Días de cobro − Días de pago
Por ejemplo:
- Días de inventario: 30.
- Días de cobro: 45.
- Días de pago a proveedores: 20.
El ciclo de conversión del efectivo es de 55 días.
Esto significa que la empresa necesita financiar aproximadamente 55 días de su ciclo operativo. Reducir los días de cobro, mejorar la rotación de inventarios o negociar condiciones de pago puede disminuir esa necesidad de financiamiento. Un líder financiero no espera a quedarse sin efectivo para actuar. Anticipa las necesidades de liquidez y administra los recursos antes de que aparezcan los problemas.
4. Punto de equilibrio: conoce cuánto necesitas vender para no perder
¿Sabes cuánto debe vender tu empresa cada mes para cubrir todos sus costos y gastos operativos?
Esta pregunta es fundamental para cualquier gerente.
El punto de equilibrio identifica el nivel de ventas en el que los ingresos cubren exactamente los costos variables y fijos considerados. En ese punto, la utilidad operativa es cero.
Ejemplo práctico: Taller Creativo
Imagina un negocio que comercializa productos personalizados y presenta los siguientes datos:
| Concepto | Valor |
|---|---|
| Precio de venta por unidad | Q150 |
| Costo variable por unidad | Q60 |
| Margen de contribución unitario | Q90 |
| Costos fijos mensuales | Q36,000 |
La fórmula es:
Punto de equilibrio en unidades = Costos fijos / Margen de contribución unitario
Q36,000 / Q90 = 400 unidades
Por lo tanto, la empresa necesita vender 400 unidades mensuales, equivalentes a Q60,000 en ventas, para cubrir sus costos operativos. Si vende menos, tendrá pérdidas operativas. Si vende más, comenzará a generar utilidad operativa, suponiendo que el precio, el costo variable y los costos fijos se mantienen.
¿Qué sucede si cambian los precios o los costos?
| Escenario | Punto de equilibrio |
|---|---|
| Situación actual | 400 unidades |
| Costo variable aumenta 10% | 429 unidades |
| Costos fijos aumentan Q3,000 | 434 unidades |
| Precio disminuye 10% | 480 unidades |
| Precio aumenta 5% | 370 unidades |
Observa el efecto de ofrecer un descuento del 10%. Aunque el precio disminuye solamente Q15, la empresa necesita vender un 20% más de unidades para alcanzar nuevamente el punto de equilibrio.
Este análisis demuestra que las promociones y los descuentos deben evaluarse desde su efecto sobre el margen de contribución, no solamente por el incremento esperado en las ventas. El punto de equilibrio también permite analizar contrataciones, inversiones y expansiones.
Por ejemplo, si contratar a un vendedor representa Q8,000 adicionales de costos fijos mensuales, el negocio necesitaría vender aproximadamente 89 unidades adicionales para cubrir ese costo, manteniendo el margen unitario de Q90.
Antes de comprometer nuevos recursos, pregúntate cuánto ingreso o margen adicional necesitas generar para justificar la decisión.
5. Los indicadores financieros que todo gerente debe dominar
No necesitas revisar decenas de indicadores para comprender la situación de tu empresa. Lo importante es seleccionar aquellos que permitan identificar tendencias, riesgos y oportunidades. Estos diez indicadores pueden convertirse en la base de tu tablero financiero gerencial.
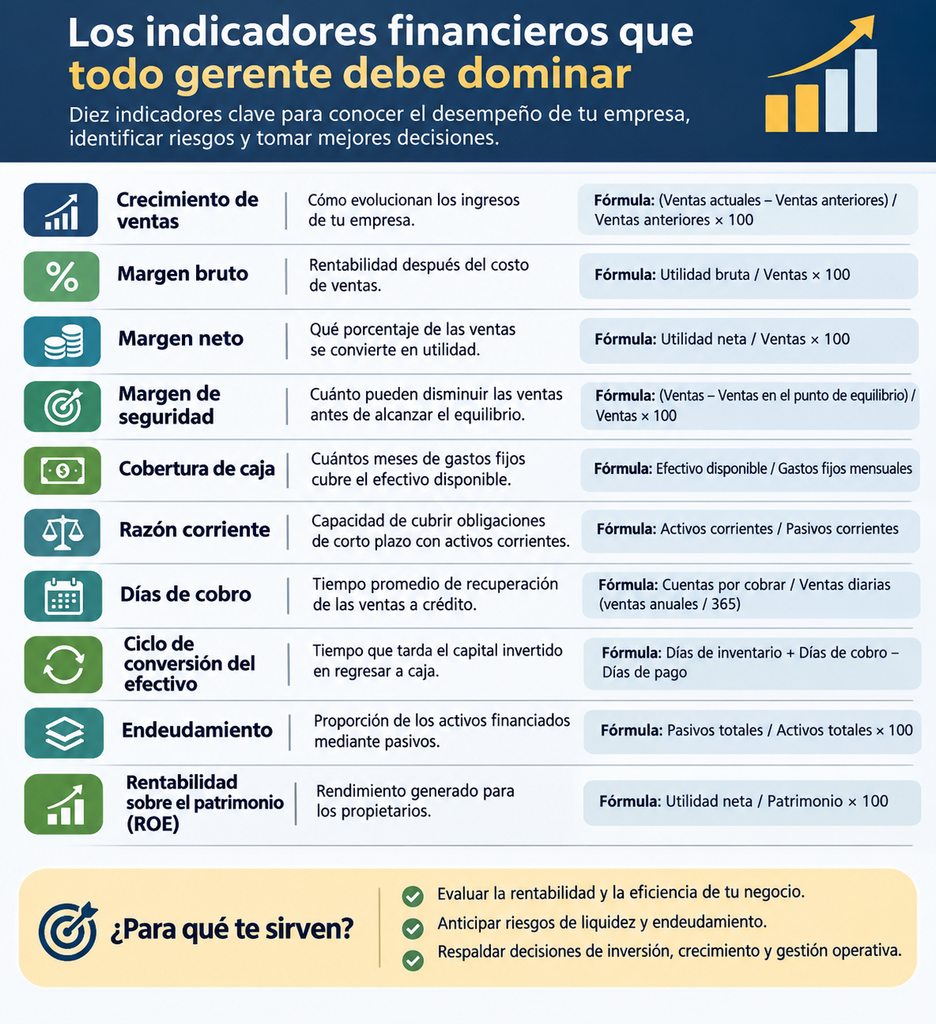
Cada indicador responde a una pregunta gerencial diferente.
Por ejemplo, un crecimiento de ventas positivo puede parecer favorable, pero si el margen neto disminuye y los días de cobro aumentan, probablemente la empresa está creciendo con mayores presiones sobre su rentabilidad y liquidez.
Por eso, los indicadores no deben interpretarse de manera aislada. Debes compararlos con los resultados históricos, las metas presupuestadas y las características de tu sector. Un tablero financiero es útil cuando convierte la información en decisiones, no cuando solamente presenta gráficos atractivos.
6. De los números a las decisiones financieras
Conocer los indicadores es el primer paso. El verdadero valor aparece cuando utilizas esa información para decidir. Imagina que estás considerando abrir una nueva sucursal, contratar personal, comprar maquinaria o incrementar tu presupuesto comercial.
Antes de tomar cualquiera de estas decisiones, responde cinco preguntas:
1. ¿Cómo cambiará mi margen de contribución? Identifica si la decisión aumentará los ingresos, reducirá los costos o modificará la rentabilidad de tus productos y servicios.
2. ¿Cómo cambiará mi punto de equilibrio? Calcula cuánto tendrás que vender para cubrir los nuevos compromisos.
3. ¿Qué efecto tendrá sobre el flujo de efectivo? Una inversión puede ser rentable, pero generar presiones de liquidez durante sus primeros meses.
4. ¿Qué sucederá si los resultados son un 20% menores de lo esperado? Construye un escenario conservador para evaluar la capacidad de respuesta de la empresa.
5. ¿Cuál será mi alternativa si los resultados no se cumplen? Define medidas de contingencia antes de comprometer los recursos.
Estas preguntas permiten pasar de decisiones basadas únicamente en la intuición a decisiones respaldadas por información.
La experiencia empresarial sigue siendo importante, pero adquiere mayor valor cuando se combina con el análisis financiero.
7. Convierte el análisis financiero en un hábito de liderazgo
Una empresa no mejora su gestión financiera solamente por preparar estados financieros o implementar un dashboard. La mejora ocurre cuando sus líderes revisan periódicamente la información, identifican desviaciones y toman medidas oportunas.
Puedes comenzar con una rutina sencilla.
Cada semana: Revisa el efectivo. Dedica 15 minutos a conocer el saldo disponible, los cobros esperados, las obligaciones próximas y las cuentas vencidas.
Cada mes: Analiza los indicadores. Reserva 45 minutos para revisar ventas, márgenes, rentabilidad, liquidez, endeudamiento y cumplimiento presupuestario. Identifica las principales desviaciones y establece responsables y fechas para implementar acciones correctivas.
Cada trimestre: Evalúa las decisiones estratégicas. Dedica tiempo a revisar precios, líneas de negocio, inversiones, necesidades de financiamiento y oportunidades de crecimiento.
Apóyate en tu contador o responsable financiero, pero participa activamente en la interpretación de los resultados.
Recuerda que delegar la elaboración de la información financiera no significa delegar la responsabilidad de comprenderla.
Conclusión: liderar también significa saber interpretar los números
Las finanzas empresariales no deberían ser un lenguaje exclusivo de contadores, auditores o directores financieros.
Todo empresario, gerente o profesional que toma decisiones necesita comprender cómo sus acciones afectan la rentabilidad, la liquidez y la sostenibilidad de una organización.
No se trata de memorizar fórmulas ni de convertirse en especialista financiero.
Se trata de desarrollar la capacidad de hacer mejores preguntas, interpretar los resultados y anticipar las consecuencias de nuestras decisiones.
Quiero que te quedes con tres ideas fundamentales:
- Vender no es lo mismo que ganar. Por eso debes conocer tus márgenes.
- Tener utilidades no significa tener efectivo. Por eso debes administrar tu liquidez.
- Tomar decisiones no es solamente confiar en la intuición. También implica evaluar escenarios, calcular riesgos y comprender el impacto financiero.
Los números no toman decisiones por nosotros, pero nos permiten decidir con mayor claridad, responsabilidad y visión empresarial.
Porque un buen líder no es quien conoce todos los números, sino quien sabe cuáles debe observar, qué significan y qué decisiones tomar con ellos.
Lleva las finanzas de tu empresa al siguiente nivel
Si quieres fortalecer tus conocimientos financieros y aprender a interpretar los resultados de tu negocio para tomar mejores decisiones, te invito a continuar explorando los artículos y recursos disponibles en vanessacaballeros.com.
Comprender las finanzas es una habilidad que se desarrolla con práctica, análisis y aplicación constante.
Te comparto 2 herramientas:
- Guía práctica de finanzas empresariales para líderes
- Tablero Financiero para líderes empresariales
Ve ha la sección de herramientas de mi web y descárgalas!!
Soy Vanessa Caballeros, consultora financiera y administrativa, y mi propósito es ayudarte a transformar la información financiera en decisiones que impulsen el crecimiento sostenible de tu empresa.